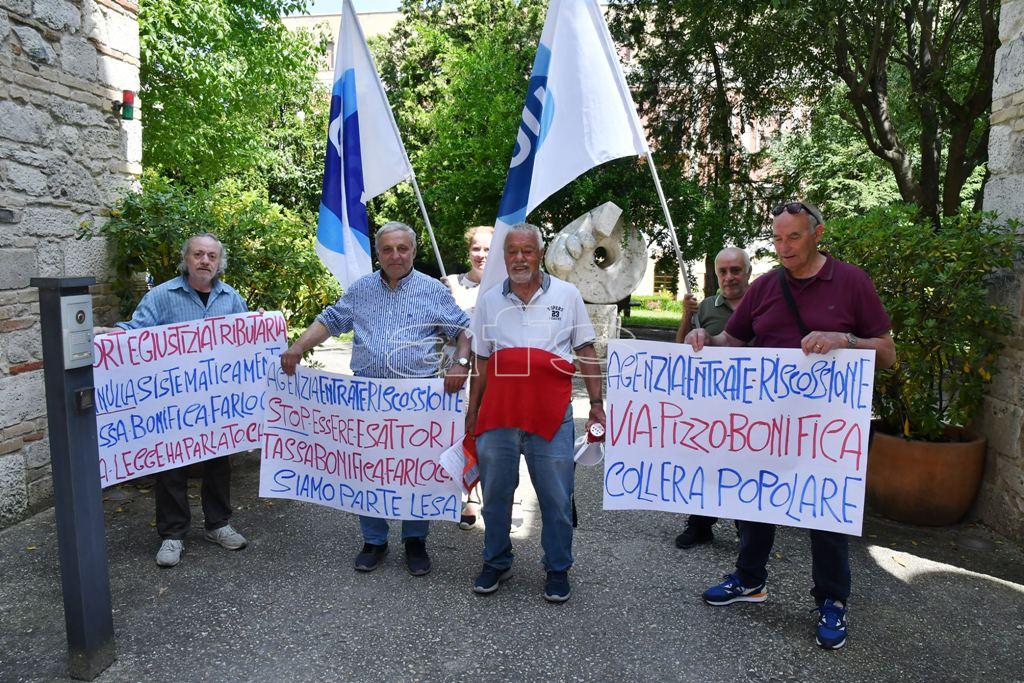
DAVANTI AGENZIA ENTRATE RISCOSSIONE VIA V. EMANUELE (Camera di Commercio) ASCOLI PICENO
La tassa di Bonifica è stata spazzata via giuridicamente e definitivamente dalle oltre 2000 sentenze dalla Corte di Giustizia Tributaria.
Basta arbitraria prepotenza del Consorzio Bonifica Marche. Assolutamente inaccettabile il comportamento di Agenzia Entrate Riscossione.
Accanimento escussione forzata per una tassa Farlocca Inaudito!
Il Consorzio Bonifica Marche non ha redatto il Piano Generale di Bonifica, non ha fatto opere di Bonifica, pretendeva utilizzando in maniera fallace ed a suo piacimento il R.D. del 1933 il pagamento di un contributo di Bonifica. Le oltre 2000 sentenze della Corte di Giustizia Tributaria hanno fatto chiarezza, è crollato il castello di menzogne dell"arbitraria Tassa del Consorzio Bonifica Marche, le sentenze sono definitive. Il Consorzio Bonifica Marche ha alzato bandiera bianca.
Il Campo giuridico Tributario oramai è blindato; e per la diffusione dei ricorsi e per sentenze di primo e secondo grado depositate e per la acclarata generalizzata rinuncia del Consorzio Bonifica Marche a difendersi, non appellandosi più. Oggi, sul piano del diritto, il Consorzio Bonifica Marche ha perso e si muove fuori dalla legge.
L'Agenzia Entrate e Riscossioni sta escutendo una Tassa sentenziata farlocca. Un corto circuito che alimenta la collera popolare e che va risolto velocemente.
L'Agenzia Entrata e Riscossione deve rinunciare alla esazione di un contributo Farlocco.
I TERREMOTATI GLI AGRICOLTORI I CITTADINI NON SONO EVASORI DI
CONTRIBUTI. SONO PARTE LESA.
UGL COMITATO "NO TASSA BONIFICA" VAL TRONTO - VAL D'ASO
LE SENTENZE:
1^)
Sentenza n. 897/2025 Depositata il 07/10/2025
Il Segretario
MANUELA SAMMARCO
La Corte di Giustizia Tributaria di secondo grado delle MARCHE Sezione 2, riunita in udienza il 23/09/2025 alle ore 09:30 con la seguente composizione collegiale:
FANTINI UGO MARIA, Presidente e Relatore
GIANFELICE ANNALISA, Giudice
APPIGNANI LORENZO, Giudice
ln data 23/09/2025 ha pronunciato la seguente
SENTENZA
MOTIVI DELLA DECISIONE
l. Ai sensi del RD 215/1933, art.10, il contributo consortile è dovuto dai proprietari degli immobili del comprensorio che traggano beneficio dalla bonifica, intendendosi per beneficio un vantaggio diretto e specifico idoneo a tradursi in qualità del fondo e in incremento/conservazione del suo valore, non essendo sufficiente un'utilità meramente generale o riflessa sul territorio.
La Corte costituzionale n. 188/2018 ha dichiarato l'illegìttimità di previsioni regionali che impongono il contributo indipendentemente dal beneficio fondiario, ribadendo che la debenza è subordinata alla presenza del beneficio quale criterio indefettibile di imposizione e riparto, in coerenza con la natura tributaria del contributo consortile di scopo.
Ai fini della riconducibilità della controversia nel perimetro normativo, occorre distinguere il comprensorio dal perimetro di contrìbuenza: la presunzione di beneficio e l'esonero probatorio del Consorzio operano per i soli immobili inclusi nel perimetro di contribuenza, oggetto di specifica perimetrazione e pubblicità/trascrizione, non già per il generico inserimento nel comprensorio di attività consortile.
2. La L.R. Marche n. 13/2013 prevede il Piano Generale di Bonifica (art. 4) quale atto programmatorio regionale che definisce linee, priorità, tempi, costi e opere pubbliche e private, al quale si correlano gli atti di classifica e riparto;
3. Il perimetro di contribuenza, inteso come sottoinsieme del comprensorio che gode o godrà dei benefici delle opere realizzate o realizzande, solo se regolarmente perimetrato e pubblicizzato/trascritto, determina la presunzione di beneficio e l'esonero del Consorzio da
ulteriori dimostrazioni (Cass. 4605/2009)
4. Le cartelle oggetto di causa riportano dati catastali e richiami generici ma non indicano le opere di bonifica o miglioramento fondiario, la spesa complessiva, la quota al netto di finanziamenti pubblici, i criteri millesimali specificamente applicati al fondo e il nesso causale con il beneficio conseguito, rendendo non intellegibili I'an e il quantum in coerenza con i presupposti legali della contribuzione.
Ne deriva che, nel caso concreto, la prova del beneficio non è stata fornita dall'Ente impositore, e non può supplirvi il mero richiamo a piani generali privi di perimetrazione effettiva e pubblicità, né può colmarla l'inclusione nel comprensorio o un vantaggio solo "generale" del territorio, inidoneo a fondare la debenza del contributo.
2^)
La Corte di Giustizia Tributaria di secondo grado delle MARCHE Sezione 1, riunita in udienza il 09/02/2026 alle ore 11:30 con la seguente composizione collegiale:
BORETTI MASSIMO, Presidente
DICUONZO RUGGIERO, Relatore
BASCUCCI SANTE, Giudice
in data 09/02/2026 ha pronunciato la seguente
SENTENZA
MOTIVI DELLA DECISIONE
Osserva questo Collegio che ai sensi del RD 215/1933, art.10, il contributo consortile è dovuto dai proprietari degli immobili del comprensorio che traggano beneficio dalla bonifica, intendendosi per beneficio un vantaggio diretto e specifico incidente sulla qualità del fondo ed in un incremento o in una conservazione del .suo valore, non essendo sufficiente una utilità meramente generale o riflessa sul territorio.
Giova ricordare che la Corte costituzionale con la sentenza n. 188/2018 ha dichiarato l'illegittimità di previsioni regionali che impongono il contributo indipendentemente dal beneficio fondiario, ribadendo che il tributo fondiario va corrisposto subordinatamente alla presenza del beneficio quale criterio indefettibile di imposizione e riparto, in coerenza con la natura tributaria del contributo consortile di scopo.
Fatta questa premessa di ordine generale, è importante evidenziare che, sul piano concettuale, occorre distinguere il comprensorio dal perimetro di contribuenza: la presunzione di beneficio e I'esonero probatorio del Consorzio operano per i soli immobili inclusi nel perimetro di contribuenza, oggetto di specifica perimetrazione e pubblicità della trascrizione, non già per il generico inserimento nel comprensorio di attività consortile.
In proposito, va rilevato che la Legge Regionale n. 13/2013 assegna al Piano Generale di Bonifica (art. 4) la funzione di atto programmatorio regionale che definisce linee, priorità, tempi, costi e opere pubbliche e private, al quale si correlano gli atti di Classifica e riparto.
Ciò posto, deve rimarcarsi che, secondo il consolidato orientamento giurisprudenziale, grava sul Consorzio la prova delle opere eseguite e del vantaggio diretto e specifico in favore del fondo.
Ebbene, va rilevato che, nel caso di specie, il Consorzio ha omesso di dimostrare la ricorrenza del valido presupposto pianificatorio regionale, ma, soprattutto, ha omesso di fornire la prova della concreta utilità conseguita dal fondo assoggettato ad imposizione.
Al riguardo, va sottolineato che il requisito della utilità, oltre ad impedire l'operatività di presunzioni a vantaggio dell'Ente non ancorate a puntuali atti e riscontri fattuali, si pone quale presupposto indefettibile dell'obbligazione contributiva (Cass. n. 36273 del 28.12.2023).
Nel caso in esame, rileva questa Corte che le cartelle impugnate riportano i dati catastali degli immobili assoggettati ad imposta, ma non recano alcuna indicazione circa le opere di bonifica o di miglioramento fondiario, la spesa complessiva, la quota al netto di finanziamenti pubblici, i criteri millesimali specificamente applicati al fondo e il nesso causale con il beneficio in ipotesi conseguito dai contribuenti.
Manifesto, pertanto, è il mancato assolvimento dell'onere della prova incombente sull'Ente impositore.